
华安证券股份有限公司王强峰,刘天其近期对巨化股份进行琢磨并发布了琢磨申诉《25H1归母净利高增万博manbext体育官网app(中国)官方网站,看好制冷剂业务弥远花式》,给以巨化股份买入评级。 巨化股份(600160) 主要不雅点: 事件描写 2025年8月27日,公司发布2025年半年度申诉,2025年上半年公司末端营业收入133.31亿元,同比增长10.36%;末端归母净利润20.51亿元,同比增长146.97%;末端扣非归母净利润20.26亿元,同比增长155.23%;策动举止现款流26
华安证券股份有限公司王强峰,刘天其近期对巨化股份进行琢磨并发布了琢磨申诉《25H1归母净利高增万博manbext体育官网app(中国)官方网站,看好制冷剂业务弥远花式》,给以巨化股份买入评级。
巨化股份(600160)
主要不雅点:
事件描写
2025年8月27日,公司发布2025年半年度申诉,2025年上半年公司末端营业收入133.31亿元,同比增长10.36%;末端归母净利润20.51亿元,同比增长146.97%;末端扣非归母净利润20.26亿元,同比增长155.23%;策动举止现款流26.66亿元,同比+340.52%。其中,2025年二季度公司末端营业收入75.31亿元,同比+13.93%/环比+29.84%;末端归母净利润12.42亿元,同比+137.07%/环比+53.56%;末端扣非归母净利润12.37亿元,同比增长144.57%/环比增长56.83%;策动举止现款流21.78亿元,同比+1,452%,环比+346%。
25H1事迹抓续增长,制冷剂业务施展超越
公司上半年纪迹施展矫捷,现款流权臣改善,制冷剂业务为中枢增长能源。公司2025H1公司制冷剂、石化材料、基础化工居品、含氟团聚物材料、氟化工原料、食物包装材料、含氟细腻化学品划分末端营收61.32、20.18、14.51、8.78、8.57、3.53、1.86亿元,毛利率划分为50.35%、0.36%、27.01%、4.40%、4.19%、30.97%、6.90%,同比划分变化22.54pct、-8.71pct、9.71pct、-1.74pct、4.79pct、5.10pct、1.94pct。上半年,巨化股份制冷剂业务成为事迹增长的完好意思主力。2025年,公司第二代氟制冷剂坐褥配额进一步削减,第三代氟制冷剂自2024年起奉行坐褥配额制,经由一年的开动,厂库和渠谈库存消化较为充分,且下流需求昌盛,近似业业生态、竞争纪律抓续改善,第三代氟制冷剂看获胜能性制剂、“刚需糟践品”属性与寰球“特准策动”贸易模式的“基因”的慢慢酿成,居品价钱抓续复原性高潮,毛利大幅上升。25H1公司制冷剂末端收入61.32亿元,同比+41.97%;产量285057.83吨,同比-5.12%;销量154588.31吨,同比-4.19%,均价3.94万元/吨,同比+61.88%。公司在配额分拨方面上风权臣,公司在25年获取HCFC-22坐褥配额3.89万吨,占世界总配额的26.10%(内用配额占比31.28%);HFCs坐褥配额29.78万吨,占世界同类品种所有份额的39.33%。此外,策动举止产生的现款流量净额同比上升340.52%,主要收货于营收领域扩大及回款速率加速。三费(销售、料理、财务用度)所有为5.98亿元,较上年同时增长3.19%。其中,财务用度同比上升92.21%,主要由于贷款及利息支拨加多、汇兑收益减少。
产业链布局抓续潜入,畴昔增长基础坚实
公司首要姿色建筑按规划稳步鼓动,抓续拓展产业领域,为弥远发展奠定坚实基础。公司上半年完成固定财富投资19.9亿元,在建工程达125项,年内新开工36项。其中,甘肃巨化高性能氟氯新材料一体化姿色已全面开工,该姿色总投资高达196.25亿元,将依托西部地区能源资源上风,打造绿色化、一体化的含氟新材料产业链。公司还积极布局第四代制冷剂(HFOs)领域,现运营两套主流HFOs坐褥装配,产能约8000吨/年,并规划通过新建+技艺转换新增产能近5万吨/年。这些布局不仅拓展了公司的发展空间,更使其酿成了阴事氟化工原料、制冷剂、含氟团聚物、细腻化学品的齐备产业链体系,产业集群化、基地化上风愈加明显。
技艺更动驱动发展,研发干预抓续加大
公司坚抓更动驱动策略,研发干预抓续增长,技艺上风连接稳重。看成国度级高新技艺企业,巨化股份2025年上半年研发干预达6.03亿元,同比增长11.69%,2023年、2024年研发干预均超10亿元,重心鼓动质子膜用全氟磺酸树脂、电子级氟化液等高端居品研发。申诉期内,公司及子公司新增专利受理32件(其中PCT肯求3件),获取专利授权25件。公司的电子氟化液氢氟醚D系列居品和全氟聚醚JHT系列居品,大致为半导体坐褥、大数据中心、新能源汽车、储能、机器东谈主AI等策略新兴产业提供精采的热料理等惩办决策,展现了技艺研发与产业期骗的深度交融。
投资冷落
展望公司2025-2027年归母净利润划分为44.24、57.63、66.92亿元(2025-2026前值划分为38.70、54.76亿元),对应PE划分为22、17、15倍。保管“买入”评级。
风险教唆
(1)姿色审批与投产程度不足预期的风险;
(2)居品价钱波动的风险;
(3)制冷剂行业政策变动的风险;
(4)原材料及能源资本大幅波动的风险。
最新盈利预测明细如下:
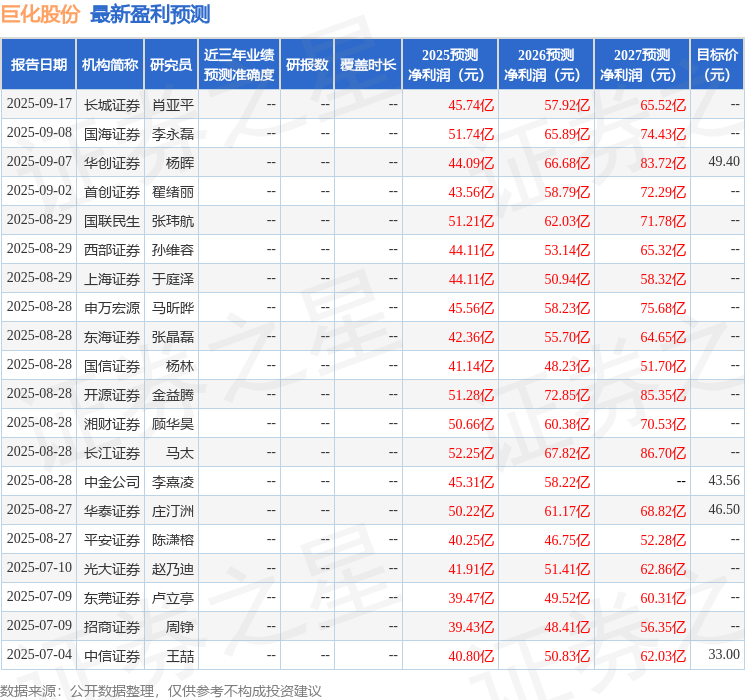
该股最近90天内共有22家机构给出评级,买入评级18家,增抓评级4家;夙昔90天内机构盘算推算均价为47.95。
 海量资讯、精确解读,尽在新浪财经APP